NISAで積立投資を始めたものの、評価額がマイナスになって不安になった。
「これ以上損する前に、やめたほうがいいんじゃないか?」
そんなふうに考える人もいると思います。
気持ちは、よく分かります。
自分のお金が、
100万円 → 95万円 → 90万円……
なんて減っていったら、そりゃ気になりますよね(笑)。
でも僕は、積立投資については少し違う考え方をしています。
下がったからといって、そこで慌てて積立をやめる必要はないんじゃないか?
今回は、僕がそう考えている理由について書いてみます。
そもそもNISAなら増える、というわけではない
まず最初に、ここは大事なところ。
NISAを続けていれば、必ずお金が増えるわけではありません。
NISAは投資によって得た利益を非課税にするための制度であって、元本を保証してくれる制度ではありません。
投資する商品によっては当然値下がりしますし、将来の運用結果がどうなるかは誰にも分かりません。
僕も「NISAをやれば必ず儲かる」と思って積立をしているわけではありません。
それでも僕が続けている理由の一つが、
「長期・積立・分散」
という考え方です。
金融庁も、投資のリスクをできるだけ軽減しながら資産形成をしていく方法として、長期・積立・分散投資を選択肢の一つとして挙げています。
値下がり=悪いこと、だけではない
例えば毎月1万円ずつ、同じ投資信託を積み立てているとします。
仮に1万円で1口買えていたものが、値下がりして5,000円になったとしたらどうでしょう。
今まで1万円で1口だったものが、同じ1万円で2口買えることになります。
つまり定額で積み立てている場合、
価格が高いときには少なく買い、価格が安いときには多く買う
ということが自然に起こります。
これは僕が勝手にそう思っているわけではなく(笑)、金融庁も積立投資の特徴として説明しています。定額で投資を続けることで、高値のときだけ買ってしまったり、安いときに買えなかったりすることを避けやすくなります。
だから積立をしている途中で価格が下がったとき、
「下がった!もうダメだ!」
だけではなく、
「今は同じ金額で多く買えている時期なんだな」
という見方もできるわけです。
もちろん、その後価格が戻る保証はありません。
でも、値下がりしたという理由だけで積立をやめてしまえば、安くなった時期に買う機会も自分から手放すことになります。
僕が続けてきたPayPayポイント運用
ここで一つ、僕自身の例を。
僕は2020年ごろから、PayPayのポイント運用を続けています。
その運用実績がこちら。
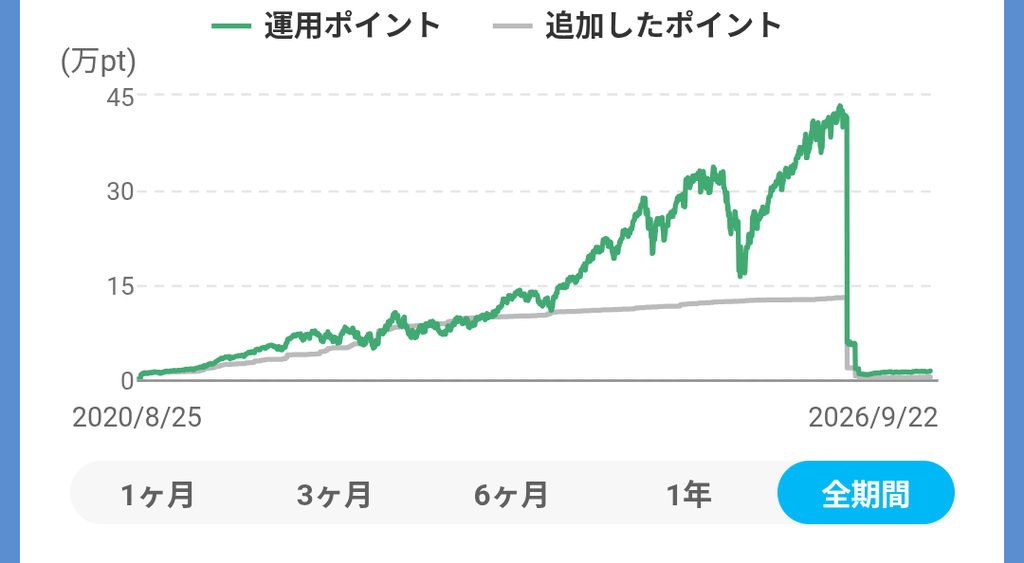
※画像は筆者自身のPayPayポイント運用実績です。過去の実績であり、将来の運用成果を保証するものではありません。
緑色が運用ポイント、灰色が追加したポイントです。
見てもらうと分かるように、
まあ、結構上下しています(笑)。
順調に上がっていたかと思えば下がる。
また上がったと思ったら、ガクッと下がる。
それでも僕は、そのたびにポイント運用をやめることはせず、長く続けてきました。
結果として僕の場合は、追加したポイントを運用ポイントが大きく上回る時期がありました。
ここは大事なので強調しておきますが、
「長く続ければ必ずこうなる」という意味ではありません。
あくまで僕自身の過去の運用結果です。
それでも、このグラフを何年も実際に見てきたことは、僕が長期投資について考えるうえで一つの経験になっています。
最後の大暴落について(笑)
そして、このグラフを見て、
「最後、とんでもなく暴落してない?」
と思った人。
大丈夫です(笑)。
40万ポイントを超えたあたりから一気に下まで落ちていますが、相場が大暴落したわけではありません。
ちょっと物入りで、家電をいろいろ購入しまして……。
貯まっていたポイントをまとめて引き出しました(笑)。
なので、ここだけは投資の値動きではありません。
せっかく貯めたものですから、必要なときには使います。
それもお金を貯めたり運用したりする目的の一つだと僕は思っています。
PayPayポイント運用とNISAは別物だけど
もちろん、PayPayポイント運用とNISAは同じものではありません。
商品も仕組みも違います。
ただ、実際に何年も値動きを見てきて、僕自身が感じたことがあります。
それが、
「下がったからといって、すぐにやめない」
ということです。
積立投資では、上がる時期もあれば下がる時期もあります。
下がっている途中だけを見れば、
「損している」
ように感じます。
でも、長期の積立投資では、その期間にも定額で買い続けています。
だから僕は、目の前の評価額だけを見て判断しないようにしています。
「下がったから追加投資」とも少し違う
ここも勘違いしやすいところです。
価格が下がったから、
「よし!今だ!予定以上にお金を突っ込もう!」
という話ではありません(笑)。
僕がやっているのは、基本的にあらかじめ決めた金額を淡々と積み立てることです。
上がったから減らす。
下がったから増やす。
ではなく、
上がっても下がっても、基本的には同じように続ける。
積立投資の良さは、むしろそこにあると思っています。
金融庁も、積立投資を「あらかじめ決まった金額」を「続けて」投資する方法として説明しています。
長く続ける意味
では、本当に長く続ける意味があるのでしょうか。
金融庁には興味深い資料があります。
国内外の株式・債券に毎月同額ずつ分散して積立投資した過去の実績を調べたところ、保有期間5年では元本割れしたケースがあった一方、20年間保有したケースでは運用成果のばらつきが小さくなったというデータが示されています。
もちろん、これは過去のデータです。
これから先も同じ結果になるという保証ではありません。
でも少なくとも、
「一時的にマイナスになった=長期の積立投資に失敗した」
とは言えないことは分かります。
だから僕は、評価額が下がったときほど慌てずに、
「そもそも何のために積立を始めたんだっけ?」
と考えるようにしています。
僕はこれからも淡々と続けます
投資をしていれば、評価額がプラスになることもあれば、マイナスになることもあります。
もちろん、マイナスの数字を見るのが楽しいわけではありません(笑)。
それでも僕は、
長期・積立・分散
を基本に、これからも淡々と積立を続けるつもりです。
値下がりしたときに、
「もうダメだ!」
と慌ててやめるのではなく、
「今は同じ金額で多く買えている時期なんだな」
くらいに考える。
僕には、そのくらいの距離感がちょうどいいようです。
投資は将来の利益を約束してくれるものではありません。
だからこそ、無理のない金額で、自分が納得できる方法で続ける。
そして短期的な値動きに振り回されすぎない。
これが、今のところ僕が積立投資を続けていて感じていることです。
さて。
来月もまた、いつも通り積み立てます(笑)。
コメント